

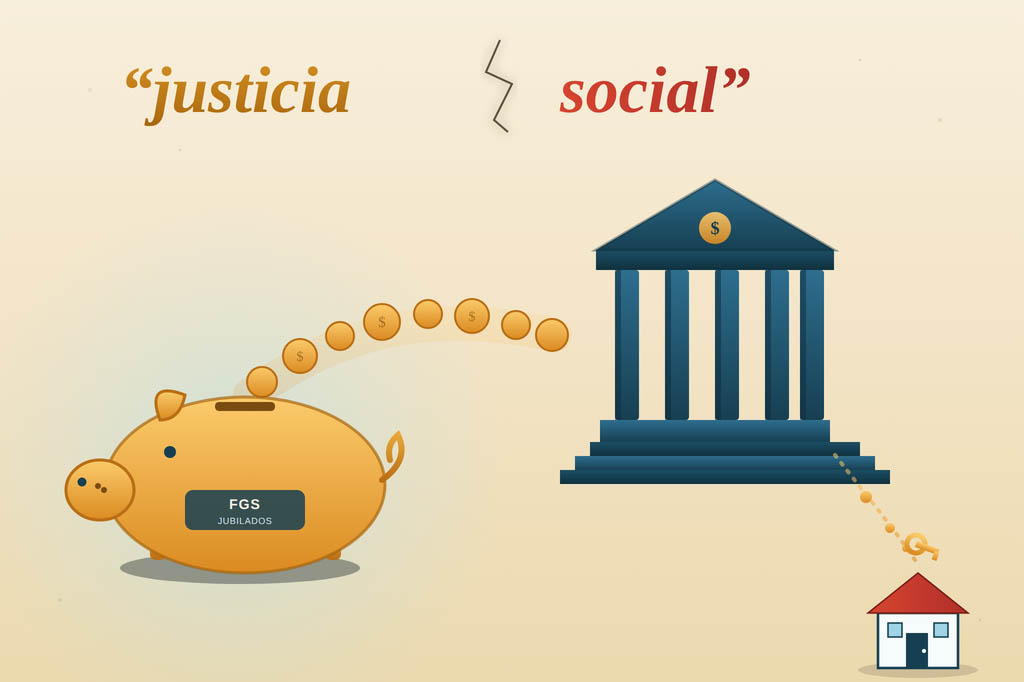

El ministro de Economía anunció un programa por $2 billones para intentar reactivar los créditos hipotecarios y, con ellos, la construcción. El Fondo de Garantía de Sustentabilidad de la Anses colocará depósitos de largo plazo en bancos privados, que deberán destinar ese fondeo a préstamos para la compra de viviendas. El Gobierno estima que la medida podría alcanzar a entre 17.000 y 18.000 familias. Caputo justificó la iniciativa en nombre de la “justicia social”, un concepto que Javier Milei convirtió en una de las expresiones demonizadas de su discurso político
Luis Caputo sorprendió al recurrir a una expresión que difícilmente podría ser más incómoda dentro del universo discursivo del Gobierno. Al anunciar un nuevo esquema para impulsar el crédito hipotecario, el ministro de Economía sostuvo que facilitar el acceso a la vivienda “hace a la justicia social”. La definición contrasta abiertamente con la posición que el presidente Javier Milei ha sostenido desde el comienzo de su gestión. El mandatario llegó a definir la justicia social como una “aberración” y la presentó reiteradamente como una forma de apropiación de los recursos de unos ciudadanos para beneficiar a otros.
Ahora, sin embargo, uno de sus principales ministros utiliza exactamente ese concepto para justificar una política que movilizará recursos acumulados en el Fondo de Garantía de Sustentabilidad (FGS) de la Anses para mejorar el financiamiento de los bancos.
El objetivo oficial es reactivar el crédito hipotecario, estimular la compra y construcción de viviendas y generar un efecto de arrastre sobre otros sectores de la economía.
La plata del FGS como fondeo para los bancos
El mecanismo elegido por el Gobierno es relativamente sencillo. El FGS colocará hasta $2 billones en depósitos a plazo fijo en entidades bancarias, mediante licitaciones que comenzarán la próxima semana.
Los plazos serán de entre uno y cinco años, con el propósito de resolver uno de los principales problemas que, según el Gobierno, limita actualmente la expansión de los créditos hipotecarios: el descalce entre el plazo de captación de los bancos y el de los préstamos que deberían otorgar.
Mientras las entidades suelen captar depósitos a plazos relativamente cortos, las hipotecas requieren financiamiento a 20 o 25 años. El FGS aportará así un fondeo de mayor duración para que los bancos puedan ampliar la oferta de préstamos destinados a la vivienda.
El fondo previsional exigirá que esos recursos sean utilizados para créditos hipotecarios y establecerá una tasa máxima para los préstamos: UVA más 7,5%. Los bancos podrán ofrecer tasas inferiores, pero no superar ese límite.
La primera licitación será por $200.000 millones, y las siguientes se realizarán en función de la capacidad de las entidades para originar nuevos préstamos.
Hasta 18.000 familias como beneficiarias
El Gobierno calcula que el programa podría permitir financiar soluciones habitacionales para entre 17.000 y 18.000 familias. Con ingresos familiares requeridos que rondan los $3,5 millones para una operación tomada como ejemplo por el propio Gobierno, la distancia entre el trabajador promedio y el potencial beneficiario continúa siendo considerable.
Los préstamos podrán alcanzar un monto equivalente a unos US$200.000, muy por encima del crédito hipotecario promedio actual, estimado en alrededor de US$80.000. También tendrán plazos extensos, con un mínimo de 15 años y posibilidades de llegar a 25.
Pero el acceso no estará al alcance de cualquier familia. Para ilustrarlo, Caputo presentó el caso de una vivienda valuada en US$106.667, financiada en un 75%, lo que supone un préstamo cercano a US$80.000.
Con una tasa de UVA más 7% y un plazo de 25 años, la cuota rondaría los $865.000 mensuales. Como el crédito no debería superar el 25% de los ingresos familiares, se requeriría un ingreso neto cercano a $3,46 millones mensuales.
El dato pone en perspectiva el alcance social efectivo de la iniciativa: para una familia con un solo ingreso cercano al promedio, el acceso seguiría siendo prácticamente imposible. En la práctica, el propio ejemplo oficial presupone la combinación de los salarios de dos trabajadores.
Qué es el Fondo de Garantía de Sustentabilidad
El Fondo de Garantía de Sustentabilidad (FGS) es un patrimonio administrado por la Anses que reúne activos destinados a respaldar el sistema previsional y contribuir a su sustentabilidad en el largo plazo.
Su cartera está integrada por distintos tipos de inversiones y activos financieros. Su finalidad no es funcionar como una caja corriente del Gobierno, sino preservar y hacer rendir recursos vinculados al sistema previsional.
En este caso, el Gobierno no utilizará directamente esos recursos para entregar créditos hipotecarios a las familias. El esquema consiste en que el FGS deposite el dinero en los bancos a plazos más largos, y sean las entidades financieras las que otorguen y administren las hipotecas.
Caputo remarcó precisamente ese punto: el FGS no asumirá el riesgo de que una persona deje de pagar su crédito. Esa responsabilidad continuará en manos de los bancos, que deberán evaluar a cada solicitante y responder por el préstamo.
La discusión, por lo tanto, pasa por otro lado: recursos acumulados dentro del sistema previsional serán utilizados para mejorar las condiciones de financiamiento de entidades bancarias privadas, con la expectativa de que esa ventaja financiera se traduzca en más créditos para vivienda.
El Gobierno busca reanimar una construcción todavía rezagada
Detrás de la medida aparece además una preocupación económica más amplia. La construcción continúa por debajo de los niveles que alcanzó durante 2023 y el Gobierno busca utilizar el crédito hipotecario como mecanismo de reactivación.
La apuesta se basa en el llamado efecto multiplicador. Por cada operación hipotecaria, estimaciones del sector inmobiliario indican que se movilizan varias operaciones adicionales de compraventa y una cadena de actividades vinculadas a la construcción y al equipamiento de las viviendas.
Quien compra o construye una casa no solo adquiere ladrillos: también necesita muebles, electrodomésticos, servicios profesionales, materiales y mano de obra. Para el Gobierno, esa cadena podría contribuir a dinamizar una economía que todavía muestra sectores con dificultades para recuperar el nivel de actividad previo.
Caputo también vinculó el programa con la necesidad de reducir la informalidad laboral. Según señaló, aproximadamente la mitad de los trabajadores se encuentra fuera de la economía formal y el acceso a un crédito hipotecario puede funcionar como incentivo para declarar ingresos y formalizar empleos.
Un discurso que cambia cuando aparecen los bancos
La utilización del FGS para fondear a las entidades financieras introduce una particular paradoja política.
El Gobierno que cuestiona sistemáticamente la utilización de recursos estatales para intervenir en la economía ahora recurre a un patrimonio público para ofrecer a los bancos una fuente de financiamiento de largo plazo que el mercado, por sí solo, no estaría proporcionando en las condiciones necesarias para expandir las hipotecas.
No se trata, estrictamente, de que el Estado entregue viviendas ni de que la Anses otorgue directamente préstamos a los trabajadores. Pero sí de utilizar recursos de un fondo previsional para modificar las condiciones financieras en las que operarán los bancos privados.
Y es precisamente ahí donde el discurso de Caputo sobre la “justicia social” adquiere una particularidad que no pasa inadvertida. Para Milei, la expresión suele representar todo aquello que su modelo económico busca combatir. Para su ministro de Economía, en cambio, ahora sirve para defender una intervención sobre el mercado financiero utilizando recursos administrados por el Estado.
El desafío será que el crédito llegue realmente a quienes lo necesitan
La iniciativa puede contribuir a destrabar un mercado hipotecario que históricamente tuvo un desarrollo muy inferior al de otros países de la región. El propio Caputo señaló que el stock de créditos hipotecarios equivale apenas al 2% del PBI argentino, frente al 27% de Chile y alrededor del 50% de Estados Unidos.
Pero el verdadero test de la medida no será el volumen de dinero que el FGS coloque en los bancos, sino cuántas familias podrán finalmente acceder a una vivienda y bajo qué condiciones.
La primera licitación permitirá comenzar a medir el resultado. Mientras tanto, el Gobierno apuesta a que los recursos del sistema previsional ayuden a destrabar el financiamiento bancario, reactiven la construcción y generen actividad económica.
Y todo ello bajo una curiosa bandera política: la “justicia social”, aquella expresión que el propio Presidente convirtió en mala palabra.