

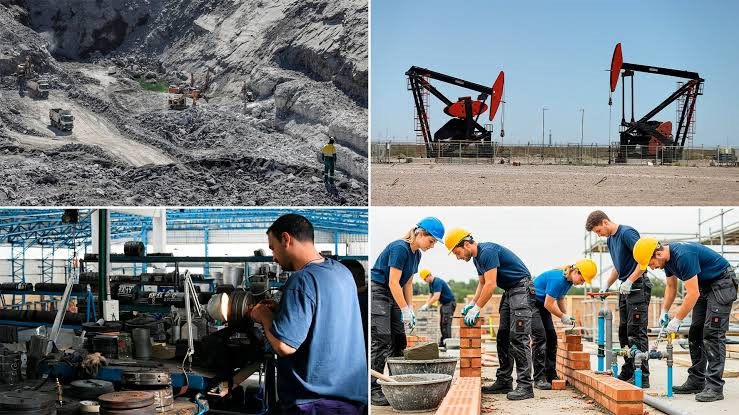

La economía argentina acumula una expansión desde el inicio de la gestión de Javier Milei, pero el mercado laboral formal sigue mostrando una dinámica diferente. Un informe de la Facultad de Ciencias Económicas de la UBA detectó que ocho de los diez sectores que más crecieron redujeron o apenas aumentaron sus planteles, mientras las ramas con mayor capacidad para absorber trabajadores continúan atravesando dificultades
El dato obliga a mirar el crecimiento económico desde otra perspectiva. Según el estudio del Centro de Estudios para el Desarrollo Argentino (Centro RA) de la UBA, el Estimador Mensual de Actividad Económica acumuló una mejora del 5,6% desde noviembre de 2023. Sin embargo, en ese mismo período se perdieron 329.667 puestos asalariados registrados. La divergencia plantea uno de los principales interrogantes de la actual transformación productiva: cuánto del crecimiento consigue convertirse en empleo y actividad para el conjunto de la economía.
El fenómeno aparece incluso entre algunas de las actividades que encabezan la recuperación. El agro acumula un crecimiento del 40% y la explotación de minas y canteras del 16%, mientras la intermediación financiera avanzó 19%. Pero el salto de la producción no tuvo un correlato equivalente en la cantidad de trabajadores registrados. En el último año, agro y minería terminaron con un saldo conjunto de 3.500 puestos menos.
Más actividad, distinta intensidad laboral
La minería concentra uno de los contrastes más marcados. Aunque fue una de las ramas de mayor expansión, perdió 5.200 empleos registrados en el último año, al pasar de unos 92.000 trabajadores a 86.800 en marzo de 2026. El agro, en cambio, sí incorporó personal, pero en una proporción mucho menor al crecimiento de su actividad: sumó 1.700 puestos interanuales y representa alrededor del 5,2% del empleo privado registrado.
La explicación está también en la estructura de estas actividades. Los sectores vinculados con recursos naturales, exportaciones y generación de divisas pueden producir un volumen elevado de valor con una cantidad relativamente acotada de trabajadores directos. Por eso, un aumento importante de la producción no necesariamente implica una incorporación proporcional de mano de obra.
El punto adquiere especial relevancia en una economía que apuesta a ampliar sus exportaciones y atraer inversiones hacia energía, minería y agroindustria. El debate no pasa solamente por cuánto pueden crecer esos sectores, sino por la capacidad que tengan para generar proveedores, servicios, infraestructura y puestos de trabajo indirectos alrededor de las inversiones. Un análisis reciente sobre el mercado laboral argentino advierte precisamente que los sectores exportadores pueden generar mucho valor por trabajador, pero tienen una menor intensidad laboral directa.
El otro lado de la recuperación
Mientras las actividades vinculadas al comercio exterior muestran mayor dinamismo, las ramas que históricamente concentran una gran cantidad de trabajadores siguen enfrentando obstáculos.
La industria manufacturera acumula una caída del 8% en su nivel de actividad desde noviembre de 2023 y perdió más de 80.000 puestos registrados durante ese período. El comercio, por su parte, redujo su actividad alrededor de 4% y su dotación laboral cayó 1,9% interanual. Son sectores especialmente sensibles a la evolución del consumo interno y, por su escala, tienen un impacto mucho mayor sobre el mercado laboral que las ramas más pequeñas y capital-intensivas.
La construcción introduce un matiz. Aunque todavía presenta una situación laboral compleja, la actividad mostró una recuperación durante 2026 y creció 2,2% durante el primer semestre, de acuerdo con el relevamiento difundido a partir del estudio de la UBA. Su evolución resulta relevante porque se trata de una actividad con mayor capacidad de derrame sobre proveedores y empleo que otras ramas vinculadas a la explotación de recursos naturales.
El resultado general es, entonces, una economía con velocidades diferentes. Por un lado, avanzan sectores ligados a las exportaciones y a la explotación de recursos; por otro, actividades que dependen del mercado interno y concentran buena parte del empleo todavía no recuperan el terreno perdido.
La pregunta que queda abierta
La discusión sobre el mercado laboral argentino empieza a desplazarse así desde una cuestión puramente cuantitativa hacia otra de carácter estructural. No alcanza con determinar si la economía crece: también importa qué sectores explican ese crecimiento, cuántos trabajadores necesitan y qué capacidad tienen para generar actividad alrededor de ellos.
La apuesta oficial por energía, minería, agroindustria y grandes inversiones busca precisamente que esos sectores funcionen como motores de una transformación productiva más amplia. El Gobierno sostiene que proyectos de gran escala pueden generar empleo durante su construcción y luego impulsar cadenas de proveedores e inversiones asociadas. Un ejemplo es la planta de urea anunciada por Pampa Energía bajo el RIGI, que prevé más de 3.500 puestos directos e indirectos durante la construcción, aunque unos 300 una vez que entre en funcionamiento.
El desafío estará en que ese proceso de inversión y exportación consiga construir un puente hacia el mercado laboral. Porque los datos disponibles muestran una economía que puede expandirse sin que esa mejora alcance todavía de manera uniforme a quienes buscan o necesitan un puesto registrado. La próxima etapa del modelo estará atravesada, en buena medida, por esa pregunta: si el crecimiento de los sectores más dinámicos logra finalmente arrastrar a las actividades que tienen mayor capacidad para generar empleo.