

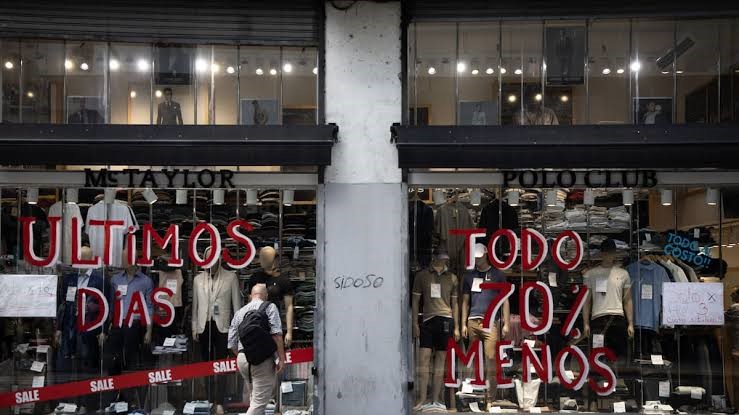

Desde el inicio del gobierno de Javier Milei cerraron más de 30.000 empresas y en el último año se perdieron unos 110.000 puestos de trabajo registrados. La industria, el transporte y otros sectores vinculados al mercado interno aparecen entre los más afectados
La economía argentina enfrenta una doble señal de deterioro: cada vez hay menos empresas activas y también menos trabajadores registrados. Desde noviembre de 2023, el mes previo a la asunción de Javier Milei, el país perdió 30.633 empresas, mientras que en los últimos doce meses se destruyeron alrededor de 110.000 puestos de trabajo registrados. El fenómeno no aparece como un episodio aislado, sino como una tendencia que se mantiene y vuelve a poner en discusión la capacidad del actual modelo económico para generar actividad y empleo.
Los datos del Monitor mensual de empresas de Fundar muestran que en mayo se contabilizaron 481.724 firmas, frente a las 512.357 que existían en noviembre de 2023. La caída acumulada alcanza el 6% y, además, mayo marcó el decimosexto mes consecutivo de reducción en la cantidad de empresas.
En paralelo, el Sistema Integrado Previsional Argentino (SIPA) registró en mayo 12.785.600 trabajadores, unos 12.000 menos que en abril y aproximadamente 110.000 por debajo del nivel de un año atrás. El empleo registrado privado acumuló así tres meses consecutivos de retroceso.
Una contracción que se sostiene
La magnitud de la pérdida empresarial adquiere mayor relevancia cuando se observa su duración. En mayo, la cantidad de compañías cayó un 0,49% respecto de abril y un 3,3% en términos interanuales. Según Fundar, ya son 27 los meses consecutivos con una cantidad de empresas inferior a la del mismo mes del año anterior.
El retroceso tampoco se distribuye de manera uniforme. De los 18 sectores relevados por el informe, 15 registraron bajas mensuales en mayo y 14 tuvieron una disminución respecto de mayo de 2025. Desde noviembre de 2023, 14 actividades acumulan contracciones.
Entre los sectores más golpeados desde el comienzo de la actual gestión aparecen transporte y almacenamiento, con una caída acumulada del 17,05%, y la industria manufacturera, que retrocedió 13,81%. En mayo, alojamiento y gastronomía fue el sector con mayor caída mensual, del 1,38%.
El mapa muestra, de todos modos, algunas excepciones. Electricidad y gas aumentaron 1,74% desde noviembre de 2023, mientras que los servicios administrativos acumularon una expansión del 8,15%. El dato evidencia que no se trata de una caída homogénea de toda la economía, sino de un proceso con sectores ganadores y perdedores claramente diferenciados.
El empleo privado tampoco logra recuperarse
La evolución del mercado laboral confirma el cuadro. En mayo, el empleo registrado privado cayó por tercer mes consecutivo. La pérdida mensual fue cercana a 9.000 trabajadores y se produjo después de retrocesos de 0,2% en marzo y 0,3% en abril.
La caída se concentra especialmente en el empleo asalariado privado, que acumula doce meses de contracción. Los datos oficiales muestran que algunas modalidades laborales, como el monotributo y el trabajo en casas particulares, tuvieron pequeños incrementos, pero esos movimientos no alcanzaron para compensar la pérdida del empleo asalariado.
El monotributo incorporó unos 2.700 trabajadores en mayo y acumuló más de 42.000 altas en un año. El trabajo en casas particulares sumó cerca de 1.400 personas. Son datos positivos en términos estadísticos, aunque no equivalen a una recuperación del empleo privado asalariado y plantean interrogantes sobre la calidad y estabilidad de las nuevas ocupaciones.
La industria como uno de los principales focos de tensión
El deterioro de las estadísticas laborales empieza a verse también en conflictos concretos dentro del sector productivo. Durante las últimas semanas se multiplicaron los anuncios de cierres, suspensiones, despidos y procesos de reducción de personal en distintas ramas industriales.
Entre los casos recientes aparecen Granja Tres Arroyos, Mirgor, Unilever, la textil Will Der y Metalfor, con cientos de puestos afectados o en riesgo. La situación combina distintos factores según cada empresa, pero la caída de la demanda interna, los costos productivos, las dificultades para exportar y el avance de las importaciones aparecen como elementos recurrentes.
El caso de la industria textil resulta especialmente significativo. Will Der cerró sus plantas de General Pacheco y Las Flores y dejó alrededor de 120 trabajadores sin empleo. El sector funciona actualmente con menos del 45% de su capacidad instalada, en un escenario donde la producción nacional enfrenta una competencia externa creciente.
En Metalfor, en Córdoba, la empresa inició un proceso que podría afectar a unos 225 trabajadores de su planta de Marcos Juárez, mientras atraviesa un fuerte deterioro financiero. La situación refleja cómo la crisis no queda limitada a las actividades vinculadas directamente con el consumo, sino que también alcanza a sectores ligados a la producción de bienes de capital y al entramado industrial del interior.
El debate sobre el modelo económico
El Gobierno nacional sostiene que la apertura, la competencia y la reorganización del aparato productivo forman parte de una transformación destinada a mejorar la productividad y la competitividad de la economía. Pero los datos actuales muestran que ese proceso tiene un costo concreto en términos de empresas y puestos de trabajo.
La cuestión central es si la destrucción de unidades productivas y empleo constituye una etapa transitoria antes de una recuperación más amplia o si, por el contrario, está consolidando un cambio estructural en el mercado laboral argentino.
La persistencia de los números negativos vuelve difícil explicar el fenómeno únicamente como el efecto de la recesión de 2024. La cantidad de empresas lleva 16 meses consecutivos cayendo y el empleo asalariado privado acumula un año de retroceso. Al mismo tiempo, algunos sectores vinculados a la energía y determinados servicios muestran crecimiento, lo que confirma que la economía se está reconfigurando de manera desigual.
Un desafío que trasciende las estadísticas
La pérdida de más de 30.000 empresas desde noviembre de 2023 y de unos 110.000 puestos registrados durante el último año configura un escenario que excede la discusión de una cifra mensual. Detrás de cada unidad productiva que desaparece existe una cadena de proveedores, trabajadores y consumidores que también se ve afectada.
El dato más relevante hacia adelante será entonces determinar si los sectores que actualmente crecen consiguen generar suficiente empleo para compensar las pérdidas de las actividades que se contraen.
Por ahora, el balance muestra una economía que avanza a distintas velocidades: mientras algunas ramas encuentran oportunidades en la energía, los servicios o las exportaciones, una parte importante del entramado productivo orientado al mercado interno continúa achicándose. Y esa diferencia empieza a convertirse en uno de los principales desafíos económicos y sociales de la Argentina.