

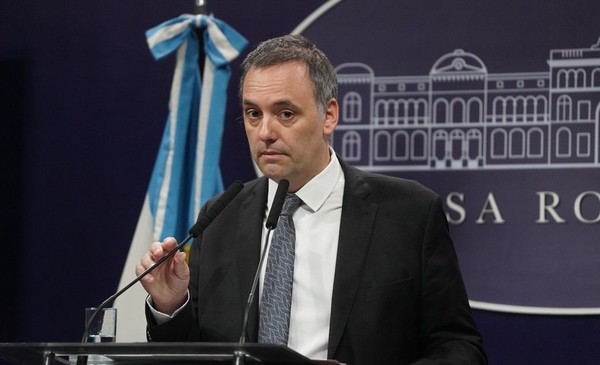

El fiscal Gerardo Pollicita descartó que existan pruebas suficientes para sostener una acusación por enriquecimiento ilícito durante su paso por el Gobierno, pero pidió trasladar el expediente al fuero Penal Económico para investigar una posible evasión tributaria. La explicación del exfuncionario sobre sus inversiones en Bitcoin fue considerada posible, aunque quedaron bajo sospecha las omisiones patrimoniales y fiscales
La investigación sobre el patrimonio de Manuel Adorni ingresó en una nueva etapa judicial y abrió un escenario complejo para el Gobierno de Javier Milei. El fiscal federal Gerardo Pollicita consideró que no existen elementos suficientes para demostrar que el exjefe de Gabinete se enriqueció ilícitamente durante el ejercicio de la función pública, pero advirtió que la explicación ofrecida por el propio funcionario sobre el origen de sus fondos podría revelar irregularidades tributarias que todavía deben investigarse.
El dictamen, presentado ante el juez federal Ariel Lijo, propone que el expediente deje de tramitar en Comodoro Py bajo la hipótesis de enriquecimiento ilícito y pase a la Justicia Nacional en lo Penal Económico. El cambio de competencia busca determinar si existió evasión de impuestos nacionales a partir de fondos, activos virtuales y tenencias en dólares que no habrían sido declarados oportunamente ante los organismos fiscales.
La primera aclaración es fundamental: Adorni no fue sobreseído ni la causa quedó cerrada. Pollicita emitió un dictamen sobre la calificación de los hechos y solicitó que la investigación continúe bajo otra jurisdicción. Ahora corresponde a Lijo resolver si acepta el planteo.
La decisión representa un giro importante porque modifica el eje de la investigación, aunque no elimina las preguntas que dieron origen al expediente. El debate ya no se concentra exclusivamente en determinar si el exfuncionario aumentó injustificadamente su patrimonio mientras ocupaba un cargo público, sino también en establecer cómo obtuvo, administró y declaró los recursos que utilizó para financiar sus adquisiciones y gastos.
La explicación de los Bitcoin que la Fiscalía no pudo refutar
El punto central del dictamen fue la explicación presentada por la defensa de Adorni para justificar una tenencia de aproximadamente 565.000 dólares que incorporó posteriormente a sus declaraciones patrimoniales.
El exfuncionario sostuvo que esos fondos provenían de inversiones en Bitcoin realizadas entre 2014 y 2018, antes de su ingreso al Gobierno. Según su versión, había invertido alrededor de 200.000 dólares y, tras liquidar los activos digitales, obtuvo más de 591.000 dólares que conservó en efectivo.
Para respaldar esa explicación, la defensa presentó ocho direcciones de billeteras virtuales y documentación técnica sobre las operaciones. La Fiscalía ordenó peritajes para comprobar los movimientos registrados y determinar si existían elementos que permitieran vincular esas direcciones con el exfuncionario durante el período señalado.
Los especialistas verificaron que las billeteras habían registrado actividad entre 2014 y 2018 y que la defensa tenía acceso a las claves al momento de realizarse las comprobaciones. Sin embargo, la tecnología disponible no permitió establecer de manera concluyente quién había controlado esas direcciones durante las operaciones originales.
La pericia tampoco pudo identificar a todas las personas que intervinieron en las transacciones ni reconstruir completamente algunas operaciones realizadas a través de plataformas extranjeras.
A partir de esos elementos, Pollicita consideró que la hipótesis de la defensa no había podido ser desvirtuada. También evaluó información de la ANSES sobre los ingresos laborales del matrimonio antes de 2018 y concluyó que existía capacidad económica compatible con la inversión inicial que Adorni decía haber realizado.
Esto no equivale a una certificación judicial de que todas las operaciones ocurrieron exactamente como fueron relatadas. Significa que, para la Fiscalía, la prueba reunida no alcanzó para sostener que el incremento patrimonial investigado tuviera un origen ilícito vinculado con el ejercicio de la función pública.
Los dólares, las propiedades y los gastos que siguen bajo análisis
La investigación había puesto el foco en el crecimiento patrimonial del exfuncionario, las adquisiciones inmobiliarias, las remodelaciones y el nivel de gastos familiares durante su paso por la administración nacional.
Uno de los datos relevantes del expediente es que la Fiscalía identificó erogaciones por 402.578 dólares durante el período analizado. De ese total, 374.081 dólares fueron abonados en efectivo.
Entre los movimientos examinados figuraron la adquisición de un terreno en el country Indio Cuá, las obras realizadas en esa propiedad, gastos vinculados con un departamento en la calle Miró y desembolsos familiares relacionados con viajes, alquileres, expensas y educación.
La explicación de los fondos provenientes de Bitcoin permitió a Pollicita encontrar una fuente patrimonial que, a su criterio, podía justificar buena parte de esas erogaciones. Sin embargo, permaneció abierta otra cuestión: por qué esos recursos no habían sido incorporados oportunamente a las declaraciones fiscales y patrimoniales correspondientes.
Las declaraciones juradas fueron rectificadas el 10 de junio de 2026, cuando la investigación ya estaba en marcha. En esas presentaciones se incorporaron los 565.000 dólares en efectivo, además de otros activos y bienes que no habían aparecido inicialmente.
La diferencia entre justificar el origen de un patrimonio y haber cumplido con las obligaciones de declararlo es precisamente el punto que explica el nuevo rumbo de la causa.
La posible evasión y el dinero fuera del radar fiscal
El dictamen de Pollicita identificó distintas situaciones que podrían configurar irregularidades tributarias. Entre ellas, la eventual falta de declaración de ingresos utilizados para adquirir los Bitcoin, la posterior liquidación de esos activos, la tenencia de dólares en efectivo y el tratamiento impositivo de operaciones y rendimientos financieros.
También se analizaron diferencias entre los datos patrimoniales y los ingresos informados ante plataformas de intercambio de criptomonedas y los registros presentados ante los organismos públicos.
Otro aspecto bajo observación son determinados préstamos declarados fiscalmente, cuya efectiva entrega de fondos no habría quedado suficientemente acreditada durante la investigación.
La Fiscalía consideró que corresponde reconstruir las obligaciones vinculadas con el Impuesto a las Ganancias, Bienes Personales y los demás tributos que pudieran resultar aplicables a cada período.
La hipótesis es relevante porque los mismos fondos que permitieron explicar el crecimiento patrimonial podrían haber permanecido durante años fuera de las declaraciones impositivas. Por eso, descartar una figura penal no significa necesariamente descartar otras responsabilidades.
En el dictamen, el fiscal fue explícito al señalar que la ausencia de elementos para sostener el enriquecimiento ilícito no implica que Adorni no deba responder por una conducta antijurídica de otra naturaleza.
Una causa que puede extenderse a otros protagonistas
La presentación de Pollicita también incluyó pedidos para investigar a otras personas vinculadas con las operaciones inmobiliarias y patrimoniales examinadas.
El fiscal solicitó extraer testimonios para que se investigue la actuación de los desarrolladores Leandro Miano y Pablo Feijoo y del contratista Matías Tabar, a partir de circunstancias expuestas durante sus declaraciones y de documentación incorporada al expediente.
Además, pidió remitir actuaciones al Colegio Público de Escribanos de la Ciudad de Buenos Aires para que se analice la intervención de la escribana Adriana Mónica Nechevenko en las operaciones investigadas.
Estos planteos amplían el alcance del caso y muestran que el análisis judicial no se limita a la situación patrimonial del exfuncionario, sino que también contempla las modalidades en que se realizaron determinadas transacciones y la eventual intervención de terceros.
El impacto político de un expediente que no terminó
La causa tiene una dimensión que excede los aspectos técnicos del derecho penal y tributario. Adorni fue una de las principales figuras de comunicación del Gobierno y ocupó la Jefatura de Gabinete, un cargo central en la estructura política de Milei. Por eso, la evolución de la investigación también repercute sobre el discurso oficial en materia de transparencia, administración de los recursos y responsabilidad de los funcionarios.
El dictamen representa un alivio parcial frente a la acusación inicial, porque la Fiscalía no encontró elementos suficientes para sostener que el crecimiento patrimonial se hubiera originado en un enriquecimiento ilícito durante la función pública. Pero el traslado solicitado al fuero Penal Económico mantiene abierta la discusión sobre la declaración de los fondos y el cumplimiento de las obligaciones tributarias.
Para el oficialismo, la resolución puede ser presentada como un avance frente a una acusación que no logró acreditarse en los términos originales. Sin embargo, sería prematuro interpretar el dictamen como una absolución definitiva: todavía debe resolverse el cambio de competencia y, eventualmente, determinarse si existieron delitos fiscales.
El caso vuelve a poner sobre la mesa una cuestión central para cualquier administración: la transparencia patrimonial de quienes ejercen responsabilidades públicas no se agota en demostrar que poseen recursos de origen lícito. También exige que esos bienes y operaciones estén debidamente registrados y declarados ante los organismos correspondientes.
La investigación cambió de dirección, pero está lejos de haber despejado todas las incógnitas. El desenlace dependerá ahora de las decisiones judiciales y de la capacidad de los investigadores para establecer si las omisiones detectadas constituyeron incumplimientos administrativos o configuraron responsabilidades penales. Mientras tanto, el expediente sigue siendo un foco de tensión para un Gobierno que hizo de la transparencia y la lucha contra los privilegios parte central de su identidad política.