

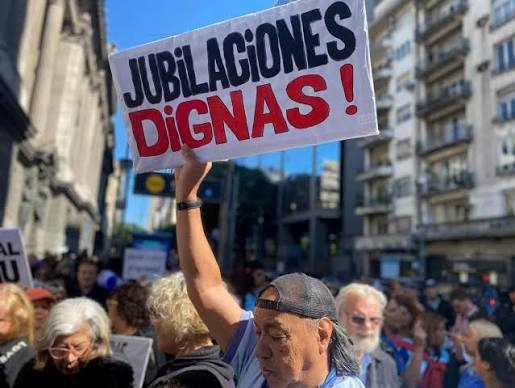

El Gobierno nacional oficializó la prórroga del bono extraordinario de hasta $70.000 para jubilados y pensionados de menores ingresos, que se pagará junto con los haberes de noviembre. Sin embargo, el refuerzo permanece congelado desde marzo de 2024 y ya perdió el 70% de su poder adquisitivo. Para conservar su valor original debería superar los $231.000, una diferencia que vuelve a poner en discusión el alcance de la política previsional y el ingreso real de los adultos mayores
El Gobierno nacional volvió a prorrogar el bono extraordinario destinado a jubilados y pensionados de menores ingresos, pero mantuvo sin modificaciones su valor de $70.000, una suma que permanece congelada desde marzo de 2024. En ese período, la inflación acumulada superó el 159%, provocando una pérdida estimada del 70% de su capacidad de compra. La continuidad del beneficio, formalizada mediante el Decreto 1296/2026, garantiza que el refuerzo siga formando parte de los ingresos de los sectores previsionales más vulnerables, aunque su incidencia económica es cada vez menor.
La distancia entre el monto nominal y su valor real permite dimensionar el deterioro. Para recuperar el poder adquisitivo que tenía cuando comenzó a pagarse, el bono debería ascender actualmente a $231.253. Esto representa una diferencia de $161.253 mensuales respecto de los $70.000 que efectivamente reciben quienes cobran la jubilación mínima. No se trata solamente de un adicional que perdió valor frente a los precios, sino de una parte del ingreso que dejó de acompañar la evolución del costo de vida.
Una brecha que se amplía mes a mes
El esquema de movilidad previsional vigente establece actualizaciones mensuales de los haberes en función de la inflación, con dos meses de rezago. Sin embargo, el bono quedó excluido de ese mecanismo y su monto continúa dependiendo de decisiones discrecionales del Poder Ejecutivo. Así, mientras el haber básico aumenta, el componente destinado a reforzar los ingresos más bajos permanece inmóvil.
La consecuencia también se refleja en la proporción que representa el adicional dentro del ingreso total. En marzo de 2024 equivalía al 34,2% de lo que cobraba un jubilado de la mínima. Para noviembre de 2026, con un haber básico de $444.158,46, pasará a representar apenas el 13,6%. El ingreso bruto total llegará a $514.158,45, una cifra que evidencia cuánto depende todavía el sector de un complemento cuyo peso se reduce progresivamente.
Además, el bono no se incorpora al haber previsional y, por lo tanto, tampoco se computa para el cálculo del aguinaldo. Esta característica agrega otra diferencia entre el refuerzo extraordinario y un aumento permanente de las jubilaciones.
El alcance social de una decisión económica
El problema trasciende la discusión sobre el monto de un beneficio. Los jubilados de menores ingresos destinan buena parte de sus recursos a alimentos, medicamentos, servicios y gastos de vivienda, rubros en los que las variaciones de precios condicionan directamente sus posibilidades de consumo. Cuando el componente extraordinario pierde capacidad adquisitiva, el deterioro se traslada a la vida cotidiana y reduce el margen para afrontar necesidades básicas.
En Santa Fe, como en el resto del país, la situación alcanza a jubilados y pensionados que dependen de estos ingresos para sostener su economía familiar. También tiene consecuencias sobre el consumo interno, particularmente en las economías locales, donde una parte importante de los haberes previsionales vuelve al circuito comercial a través de compras y servicios esenciales.
El congelamiento del bono expone, además, una diferencia dentro del propio sistema: mientras la movilidad actualiza el haber básico, quienes necesitan el refuerzo para completar sus ingresos quedan sujetos a un mecanismo que no garantiza la conservación de su valor real. La continuidad nominal del beneficio, por lo tanto, no equivale a mantener la asistencia en las mismas condiciones.
El debate previsional vuelve así a plantear una cuestión central: si el bono nació como una herramienta extraordinaria para compensar la pérdida de ingresos de los sectores más vulnerables, su congelamiento prolongado termina debilitando precisamente esa función. La discusión ya no pasa solamente por garantizar su continuidad, sino por determinar qué capacidad efectiva conserva para sostener el ingreso de millones de adultos mayores.